Domain homepagegestaltung-online.de kaufen?
Wir ziehen mit dem Projekt
homepagegestaltung-online.de um.
Sind Sie am Kauf der Domain
homepagegestaltung-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain homepagegestaltung-online.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
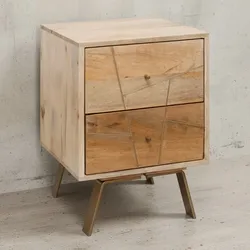
KADIMA DESIGN Rustikales Nachtkästchen Garda, Metallstreifen, Massivholz Mango, einzigartige FarbgebungTechnische Details: Abmessungen: Höhe: 56 cm Breite: 40 cm Tiefe: 40 cm Größe: 40 x 40 x 56 cm Materialien: Material Tischplatte: Massivholz Mango Material Korpus: Massivholz Mango Material Gestell: Eisen (lackiert) Materialhinweis: Korpus172,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Praxisbuch Usability und UX, Fachbücher von Lorena Meyer, Jens JacobsenVon Praktikern für Praktiker: Dieses Buch enthält alles, was Sie für die Planung und Umsetzung nutzungsfreundlicher Webseiten wissen sollten. Mit modernen Tools, neuen Mapping-Methoden und aktualisierten Guidelines zu Audio, Video und Dashboards ist es auf der Höhe der Zeit. Profitieren Sie von jahrzehntelanger Erfahrung und lernen Sie, wie Sie Seiten navigierbar gestalten, Inhalte zugänglich präsentieren und User begeistern. Die Anleitung für alle, die neue Websites erstellen oder bestehende verbessern möchten. Inklusive Barrierefreiheit und Tipps zum KI-Einsatz! Aus dem Inhalt: - User Centered Design - Usability-Engineering in agilen Projekten - Personas und Journey Maps - Nutzerführung und Seitengestaltung - Mockups und Wireframes - Usability-/UX-Metriken - Gestaltung für unterschiedliche Nutzungskontexte - Nutzerfreundlich schreiben - A/B-Tests und Analysen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
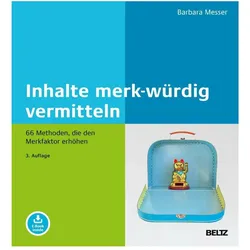
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Legitimacy and Responsiveness of Industry Rule-making, Sachbücher von Karen LeeDie Regelsetzung ist nicht mehr ausschliesslich eine Aktivität, die von öffentlichen Akteuren durchgeführt wird. Private Akteure dürfen zunehmend von Gesetzgebern und Regulierungsbehörden an der Bildung von rechtlich bindenden Regeln teilnehmen und in einigen Fällen sogar die Verantwortung dafür übernehmen, beispielsweise in den USA, im Vereinigten Königreich, in Australien und in der EU. Die Abkehr von traditionellen Formen der Regelsetzung durch die Einbeziehung privater Akteure könnte, so argumentieren Regulierungswissenschaftler, die Fähigkeit der Regulierungs Systeme verbessern, soziale Ziele zu erreichen. Da private Akteure jedoch befugt sind, in ihrem eigenen besten Interesse zu handeln, wirft ihre Beteiligung auch Fragen zur Legitimität der zugrunde liegenden Regelsetzungsprozesse und der formulierten Regeln auf. Das Hauptziel dieses Buches ist es, hervorzuheben, dass die Spannung zwischen der Reaktionsfähigkeit, die führende internationale Regulierungswissenschaftler zur Verbesserung der Regulierungs Effektivität fordern, und dem Recht sowie seinen formalen, substanziellen, verfahrensrechtlichen und institutionellen Werten nicht so gross ist, wie es zunächst erscheinen mag. Anhand von drei eingehenden Fallstudien über die Erfahrungen der australischen Telekommunikationsindustrie mit der selbstregulierenden Regelsetzung – einer Form der Regelsetzung, die die Merkmale reaktiver Regulierung, demokratischer Experimentierfreude, intelligenter Regulierung und anderer Strategien der Verfahrensgestaltung aufweist – wird argumentiert, dass die Regelsetzung in der Industrie in der Praxis sowohl reaktionsfähig als auch legitim sein kann. Dabei formuliert und wendet das Buch Kriterien an, anhand derer die Regelsetzung in der Industrie bewertet werden sollte, und identifiziert eine Reihe von Indizien, die darauf hinweisen, wann die Regelsetzung in der Industrie wahrscheinlich gleichzeitig legitim und reaktionsfähig ist.38,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
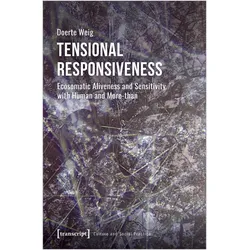
Tensional Responsiveness, Fachbücher von Doerte WeigDas Fachbuch "Tensional Responsiveness" von Doerte Weig untersucht die Verbindung zwischen unserem Körperbewusstsein und der Art und Weise, wie wir miteinander interagieren. In einer Zeit, in der gesellschaftliche und wirtschaftliche Praktiken die generativen Qualitäten des Miteinanders einschränken, beleuchtet Weig die Bedeutung der sensiblen, spannungsfähigen Reaktionsfähigkeit des Körpers für regenerative Kulturen. Sie kombiniert ihre Erfahrungen mit den Baka, einer egalitären Jäger- und Sammlergesellschaft in Gabun, mit ihrer beruflichen Laufbahn und ihren Studien zu Somatik und dem Bindegewebe. Durch die Verknüpfung neurophysiologischer Prozesse mit einem neuen ökosystemischen Bewusstsein eröffnet das Buch Perspektiven für ein Leben, das über gegenwärtige rechtliche und politische Grenzen hinausgeht und eine lebendige, ecosomatische Zukunft anstrebt.32,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Rustikales Nachtkästchen Garda, Metallstreifen, Massivholz Mango, einzigartige FarbgebungTechnische Details: Abmessungen: Höhe: 56 cm Breite: 40 cm Tiefe: 40 cm Größe: 40 x 40 x 56 cm Materialien: Material Tischplatte: Massivholz Mango Material Korpus: Massivholz Mango Material Gestell: Eisen (lackiert) Materialhinweis: Korpus172,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Praxisbuch Usability und UX, Fachbücher von Lorena Meyer, Jens JacobsenVon Praktikern für Praktiker: Dieses Buch enthält alles, was Sie für die Planung und Umsetzung nutzungsfreundlicher Webseiten wissen sollten. Mit modernen Tools, neuen Mapping-Methoden und aktualisierten Guidelines zu Audio, Video und Dashboards ist es auf der Höhe der Zeit. Profitieren Sie von jahrzehntelanger Erfahrung und lernen Sie, wie Sie Seiten navigierbar gestalten, Inhalte zugänglich präsentieren und User begeistern. Die Anleitung für alle, die neue Websites erstellen oder bestehende verbessern möchten. Inklusive Barrierefreiheit und Tipps zum KI-Einsatz! Aus dem Inhalt: - User Centered Design - Usability-Engineering in agilen Projekten - Personas und Journey Maps - Nutzerführung und Seitengestaltung - Mockups und Wireframes - Usability-/UX-Metriken - Gestaltung für unterschiedliche Nutzungskontexte - Nutzerfreundlich schreiben - A/B-Tests und Analysen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Legitimacy and Responsiveness of Industry Rule-making, Sachbücher von Karen LeeDie Regelsetzung ist nicht mehr ausschliesslich eine Aktivität, die von öffentlichen Akteuren durchgeführt wird. Private Akteure dürfen zunehmend von Gesetzgebern und Regulierungsbehörden an der Bildung von rechtlich bindenden Regeln teilnehmen und in einigen Fällen sogar die Verantwortung dafür übernehmen, beispielsweise in den USA, im Vereinigten Königreich, in Australien und in der EU. Die Abkehr von traditionellen Formen der Regelsetzung durch die Einbeziehung privater Akteure könnte, so argumentieren Regulierungswissenschaftler, die Fähigkeit der Regulierungs Systeme verbessern, soziale Ziele zu erreichen. Da private Akteure jedoch befugt sind, in ihrem eigenen besten Interesse zu handeln, wirft ihre Beteiligung auch Fragen zur Legitimität der zugrunde liegenden Regelsetzungsprozesse und der formulierten Regeln auf. Das Hauptziel dieses Buches ist es, hervorzuheben, dass die Spannung zwischen der Reaktionsfähigkeit, die führende internationale Regulierungswissenschaftler zur Verbesserung der Regulierungs Effektivität fordern, und dem Recht sowie seinen formalen, substanziellen, verfahrensrechtlichen und institutionellen Werten nicht so gross ist, wie es zunächst erscheinen mag. Anhand von drei eingehenden Fallstudien über die Erfahrungen der australischen Telekommunikationsindustrie mit der selbstregulierenden Regelsetzung – einer Form der Regelsetzung, die die Merkmale reaktiver Regulierung, demokratischer Experimentierfreude, intelligenter Regulierung und anderer Strategien der Verfahrensgestaltung aufweist – wird argumentiert, dass die Regelsetzung in der Industrie in der Praxis sowohl reaktionsfähig als auch legitim sein kann. Dabei formuliert und wendet das Buch Kriterien an, anhand derer die Regelsetzung in der Industrie bewertet werden sollte, und identifiziert eine Reihe von Indizien, die darauf hinweisen, wann die Regelsetzung in der Industrie wahrscheinlich gleichzeitig legitim und reaktionsfähig ist.38,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.